每经记者|赵景致 每经剪辑|魏官红 云开体育
提前还房贷的风,章程了吗?
2022年下半年启动,我国个东谈主住房贷款借钱东谈主加速提前偿还贷款,并渐渐酿成了一段时期内的“提前还款潮”。
但如今,凌晨抢号、列队多月的场景果决不常见。如今提前还贷的“风”是否还在合手续? 《逐日经济新闻》记者整理数据发现,国有六大行存量个东谈主房贷总和约24.48万亿元,相较上一年减少约0.71万亿元。
“当今提前还房贷细目照旧有的,然而和前几年比较细目不可称之为‘潮’了。”博通计划首席分析师王蓬博示意,按揭贷款余额着落是住户提前还房贷重迭昨年购房的意愿不高共同导致。
值得安祥的是,本年一季度楼市出现“小阳春”,关于这种情况,资深金融计谋众人周毅钦觉得,这次不是短期的超跌反弹,而是跟着商场利率的冉冉下长入购房计谋的冉冉减轻,商场信心正在稳步拓荒,且该趋势有但愿在二季度合手续。
记者整理数据发现,银行个东谈主住房贷款余额仍鄙人降。
2024年,当作房贷披发的主力军,国有六大行个东谈主住房贷款就减少了0.62万亿元;而2025年全年净减少0.71万亿元,较2024年的降幅有所扩大。
值得安祥的是,2025年上半年国有六大行盘算推算减少额为1078亿元,较2024年上半年的3255亿元澄莹减少,但2025年下半年大幅减少约6022亿元,使得昨年个东谈主房贷举座缩水幅度较2024年进一步扩大。
跟着个东谈主房贷余额握住缩减,目下国有六大行的个东谈主住房贷款余额均告别了“6万亿元时期”。
从世界大盘来看,个东谈主住房贷款余额一样下行。央行数据傲气,2025年年季世界个东谈主住房贷款余额为37.01万亿元,同比着落1.8%,这暴露部分银行个东谈主房贷余额以致有所高潮,银行个东谈主房贷插足精雅化竞争阶段。
在业内看来,存量房贷余额的着落,其实是两个力量的角力:一是提前还贷“抽走”了若干,二是新披发房贷“补进”了若干。
“当今提前还房贷细目照旧有的,然而和前几年比较细目不可称之为‘潮’了。”王蓬博示意,提前还房贷重迭昨年住户购房的意愿不高,两个身分共同作用导致银行个东谈主房贷余额减少。
北京钞票惩办行业协会特约有计划员杨海平示意,房地产目下还是处于治愈期,目下有好多刚需客群,但也有好多不雅望客群,总体按揭贷款增长乏力。
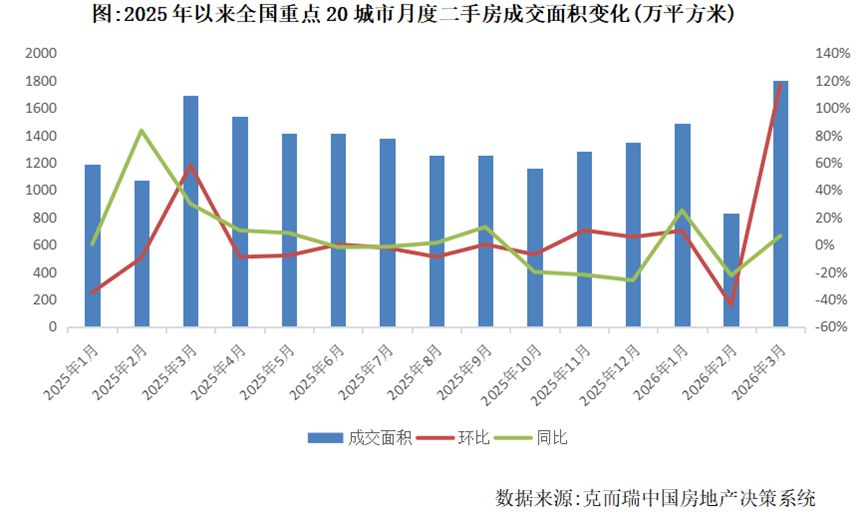
本年一季度,内地二手房产往复迎来小阳春。克而瑞敷陈傲气,3月要点20城二手房成交面积约1797万平常米,环比增长117%,同比亦增长6%;一季度累计成交面积约4108万平常米,同比增长4%。
而在这波“小阳春”行情中,北京、上海等一线城市充任了“领头羊”脚色。
“2026年一季度楼市的‘小阳春’以一线城市的二手房商场为主要复苏推能源量,目下正处于温暖拓荒阶段,其回暖态势可能具备一定的赓续性。”周毅钦对记者示意,跟着“小阳春”行情驾临,这对营业银行个东谈主住房贷款余额的积极影响也会冉冉涌现。
“虽未完毕全面回转,但我觉得不是短期的超跌反弹,而是跟着商场利率的冉冉下长入购房计谋的冉冉减轻,商场信心正在稳步拓荒,我觉得有但愿在二季度合手续。”周毅钦指出,二手房成交活跃将径直带动房贷恳求量进步,冉冉减缓余额着落幅度,后续有望对房贷余额酿成积极撑合手,举座楼市正朝着“量升价稳”的处所迈进。
上海易居房地产有计划院副院长严跃进对记者示意,“小阳春”更多侧重于要点城市的二手房往复,当今仍处于世界楼市复苏的低级阶段,二季度商场往复进一步向好,对贷款商场也有积极的撑合手作用。“但有些客户是公积金贷款,不会统计到营业银行贷款数据上,也会对营业贷款余额产生影响。”
关于本年个东谈主房贷情况,记者安祥到,多家银行惩办层也在功绩发布会上进行了表态。其中,交通银行对个东谈主房贷业务的判断较为乐不雅。
2025年度功绩发布会上,交通银行副行长周万阜先容,插足2026年3月以来,该行按揭贷款的进件量澄莹高潮。“这应该是房地产商场企稳的一种信号。”周万阜示意,要是这一趋势合手续下去,2026年房贷业务将冉冉完毕正增长,并带动交通银行通盘零卖贷款完毕预期的增长指标。
工商银行副行长王景武则对个贷不良率进行了回复。王景武称,该行个东谈主贷款资产质地永恒保合手优良,近两年受经济转型、房地产商场治愈、阶段性供需失衡等身分影响,不良率短期有所上行,与行业举座趋势一致。
“我国经济基础稳、韧性强、潜能大,永恒向好的撑合手要求和基本趋势齐莫得改革,当年个东谈主贷款风险可控。”王景武判断,跟着一揽子计谋加速落地,以及计谋红利合手续开释,个东谈主信贷商场基础将冉冉改善,个东谈主贷款资产质地也将转头合理水平。
固然国度在房地产方面也在握住出台计谋,且楼市也傲气回暖迹象,但杨海平对记者示意,按揭贷款在银行资产成立中的比例或会是一个着落的趋势。
从目下数据来看,记者安祥到大行个东谈主亏欠贷款、个东谈主规划性贷款完毕大幅增长。其中工商银行个东谈主亏欠贷款增多778.19亿元,增长18.5%,个东谈主规划性贷款增多2522.38亿元,增长15.0%;中国银行境内个东谈主亏欠贷款增长幅度达28%。
此前住房贷款“提前还款潮”主要动因在于借钱东谈主,一方面由于经济波动,另一方面由于我国金融商场波动加重,股票、基金等价钱大幅度下行,泛泛住户投资收益着落澄莹,风险偏好趋于保守。此外,部分存量住房贷款利率偏高,部分借钱东谈主存量房贷利率进步5%,各身分激动下,借钱东谈主将正本用于投资的部分资金用于提前还款。
不外,跟着存量房贷利率下调,个东谈主住房贷款利率本钱也在渐渐着落。阐发央行数据,本年2月份,个东谈主住房新披发贷款加权平均利率约3.1%,已较上年同时低约10个基点,贷款利率保合手在低位。
利率处于低位,个东谈主提前还款还合算吗?
“划不合算这个事,需要看亏欠者当今的投资或储蓄答复水平,和调降后的房贷利率的差值有多大。”王蓬博示意。要是投资收益率高于贷款利率,则可研究将资金更多用于投资;反之则不错研究部分或通盘偿还贷款。此外,还需要为生计日常支拨与当年养老、医疗等留足资金。
此外,从还款形势来看,一般来说等额本金还款形势前期偿还的本金多、利息少,比较来说提前还款会更合算小数;等额本息还款形势前期偿还的利息多、本金少,要是还款已过一半,也不错不研究提前还款。
封面图片开首:每经媒资库
 海量资讯、精确解读,尽在新浪财经APP
职守剪辑:凌辰 云开体育


